בקצרה: הכיסוי שמגיע עם כרטיס האשראי מותנה בתנאים שרוב הנוסעים לא קוראים, ולרוב אינו כולל מחלות קיימות, פעילויות אתגריות או בני משפחה שלא שילמו עם אותו כרטיס. לפני טיסה בדקו את דף הכיסוי, ואם יש מצב רפואי קיים או ילדים בנסיעה, קנו פוליסה נפרדת.
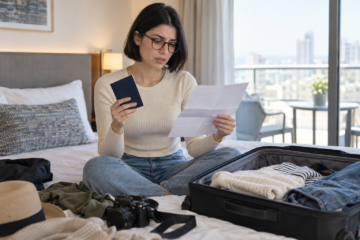
השיחה חוזרת בכל טרמינל. מישהו אומר שיש לו ביטוח דרך הכרטיס, החבר שלידו מהנהן, ושניהם עולים למטוס בלי לפתוח את המסמך. הכיסוי הזה קיים, הוא פשוט צר בהרבה ממה שנדמה.
קראו גם: הגיע הזמן לנופש ליד הבית: כך הפכו חופשות בארץ לבחירה המועדפת עלינו · מזמינים טיסה חצי שנה מראש? זה לא בהכרח המחיר הכי טוב · צימר מול מלון למשפחה: מה באמת משתלם ומתי
התנאי שמפיל את רוב התביעות
כמעט כל כיסוי נסיעות שמצורף לכרטיס דורש שהטיסה עצמה נרכשה באותו כרטיס, ולעיתים דורש גם הרשמה יזומה לפני היציאה. שילמתם על הכרטיסים בהעברה בנקאית, בכרטיס של בן הזוג או בנקודות? הכיסוי פשוט לא נכנס לתוקף. בחלק מהמסלולים הכיסוי חל רק על בעל הכרטיס, ולא על הילדים שטסים איתו, גם כשכל המשפחה מופיעה על אותה הזמנה.
הפרט השני הוא משך הנסיעה. הכיסוי הנלווה מוגבל למספר ימים רצופים שמצוין בדף התנאים, וטיול ארוך חוצה את הגבול הזה באמצע. מאותו רגע אתם נוסעים בלי כלום.
מה לא מכוסה כמעט אף פעם
בישראל ביטוח נסיעות לחו"ל מפוקח על ידי רשות שוק ההון, ביטוח וחיסכון, שקבעה מבנה אחיד של כיסוי בסיס ורשימת הרחבות. זה נוח לכם, כי אפשר להשוות בין חברות על אותו דף: קודם בודקים מה יש בבסיס, אחר כך בוחרים הרחבות.
מתי הכיסוי של הכרטיס באמת מספיק
לסופ"ש בבירה אירופית, לאדם בריא מתחת לגיל התקרה, בלי ציוד יקר ובלי כוונה להתקרב למסלול סקי, הכיסוי הנלווה סביר. שם ההבדל בין הפוליסות קטן והתוספת שתשלמו לא תחזיר את עצמה. ברגע שנכנסים ילדים לתמונה התמונה משתנה, כי דלקת אוזניים בחו"ל מסתיימת בביקור במרפאה פרטית ובחשבון שמגיע במטבע זר.
- פתחו את דף התנאים של הכרטיס וחפשו את המילים "רכישת הכרטיס" ו"תקופת הכיסוי"
- ודאו מי מבוטח בפועל, בעל הכרטיס בלבד או גם בני המשפחה בהזמנה
- הצהירו על כל מצב רפואי קיים, גם אם הוא מאוזן ולא הפריע כבר שנים
- בדקו את ההשתתפות העצמית, לא רק את תקרת הכיסוי
- שמרו את מספר חירום של חברת הביטוח בטלפון ולא רק במייל
- צלמו קבלות של ציוד יקר לפני היציאה
העלות מול שאר תקציב הטיול
פוליסה נפרדת לשבוע באירופה עולה בדרך כלל פחות מארוחת ערב אחת למשפחה בחו"ל. זה הפריט הזול בתקציב, ובכל זאת הוא הראשון שנחתך. אם אתם מחפשים איפה באמת לחסוך, הכיוון נמצא בעיתוי ההזמנה, למשל בשאלה אם הזמנה חצי שנה מראש מוזילה את הטיסה, ובתכנון עצמו, כי טיול משפחתי זול הוא בעיקר טיול מתוכנן. בחופשה בארץ, כשההתלבטות היא בין צימר למלון למשפחה, הסוגיה הזאת בכלל לא עולה.
הערב, לפני שאתם סוגרים את המזוודה: היכנסו לאפליקציית חברת האשראי, מצאו את דף הכיסוי לנסיעות ובדקו שתי שורות בלבד, מי מבוטח וכמה ימים. עקרונות ההשתתפות העצמית ותקרות הכיסוי מוסברים בקצרה בערך ביטוח בוויקיפדיה.
מאמרים נוספים שיעניינו אתכם
- הגיע הזמן לנופש ליד הבית: כך הפכו חופשות בארץ לבחירה המועדפת עלינו
- מזמינים טיסה חצי שנה מראש? זה לא בהכרח המחיר הכי טוב
- צימר מול מלון למשפחה: מה באמת משתלם ומתי
- טיול משפחתי זול הוא לא טיול פשרה, הוא פשוט מתוכנן טוב יותר
- עוד אטרקציה לא תציל לכם את היום, המרחק בין התחנות כן
- יותר תחנות לא הופך את היום בגליל לטוב יותר, בדרך כלל להפך

0 Comments